


Політика бензину: чи справді Дональд Трамп контролював ціни на пальне в Америці?
Метью Періш
Понеділок, 9 листопада 2026 року
Дослідження цін на нафту за часів послідовних американських президентів, економічних наслідків війни та дедалі більш оманливого зв'язку між політичною риторикою та ціною заправки автомобіля.
В американському політичному дискурсі розвинулася своєрідна одержимість ціною на бензин. У країні, де приватний автомобіль залишається важливим інструментом повсякденного життя, вартість заправки бака набула майже містичного політичного значення. Президентам приписують дешевий бензин і звинувачують у дорогому бензині, ніби мешканець Білого дому особисто коригує ціни, що висять біля кожної заправки між Каліфорнією та Меном. Реальність значно складніша, хоча політична привабливість зведення цілої економічної філософії до вартості галона бензину цілком зрозуміла.
Яскравою ілюстрацією цього явища є діаграма, що поширюється в американських соціальних мережах, яка порівнює кількість торгових днів, коли ціна на сира нафту перевищувала 100 доларів за барель за часів наступних президентів. Згідно з діаграмою, Джордж Буш-молодший президентував протягом 146 таких днів, Барак Обама – протягом 308, Джо Байден – протягом 83, а Дональд Трамп – жодного дня під час свого першого президентства та лише 35 – під час другого, станом на 20 жовтня 2026 року. Графіка супроводжується невтішними карикатурами на президентів-демократів та втішними порівняннями з їхніми колегами-республіканцями. Її основний посил безпомилковий: президенти-республіканці, зокрема Дональд Трамп, краще справляються з підтримкою доступності енергоносіїв, ніж демократи.

Тут є поверхнево переконливий аргумент, і його варто розглянути, а не відхилити лише тому, що його виклад є упередженим. Ціни на енергоносії є основоположними для економічного процвітання, виробництво енергії в Америці значно зросло за останні два десятиліття, а політичні рішення послідовних адміністрацій вплинули на інвестиції у викопне паливо. Тим не менш, діаграма має кілька серйозних аналітичних недоліків. Що ще важливіше, фактичний досвід американських споживачів під час другого президентства Трампа значно менш обнадійливий, ніж свідчить її барвиста графіка.
Різниця між сирою нафтою та бензином
Перша складність полягає в тому, що графік взагалі не вимірює ціни на бензин чи дизельне паливо. Він вимірює кількість торгових днів, протягом яких West Texas Intermediate, американський еталон для сирої нафти, перевищував довільно обрану ціну в 100 доларів за барель. Це законна економічна статистика, але вона не є особливо надійним показником того, скільки американські споживачі платять на заправках.
Сиру нафту необхідно транспортувати, переробляти на придатне для використання паливо та розповсюджувати через розгалужену комерційну мережу, перш ніж вона потрапить до автомобіліста. Роздрібна ціна включає витрати на переробку, транспортування, оподаткування, витрати на дистрибуцію та комерційну націнку. Ці компоненти коливаються незалежно від ціни на сиру нафту, іноді досить різко, особливо коли потужності переробки обмежені або міжнародні конфлікти порушують доступність певних нафтопродуктів.
Також West Texas Intermediate не обов'язково є найвідповіднішим показником міжнародних витрат на нафту. Нафта марки Brent, основний міжнародний еталон, може торгуватися за значно вищими цінами, ніж її американський еквівалент. Під час конфлікту на Близькому Сході 2026 року ця різниця стала особливо значною, оскільки перебої в міжнародному судноплавстві вплинули на світовий ринок сильніше, ніж на ринок американської сирої нафти внутрішнього виробництва. Американське управління енергетичної інформації повідомило, що ціни на нафту Brent зросли приблизно з 61 долара на початку 2026 року до 118 доларів до кінця березня, зазначивши при цьому, що ціни на американську сиру нафту зазнали менш помітного зростання.
Отже, графік, який показує відносно мало днів з ціною вище 100 доларів за американську сиру нафту, може співіснувати з надзвичайно високими міжнародними цінами на нафту та різким зростанням роздрібних цін на пальне в Америці. У цьому немає суперечності. Ці дві статистики вимірюють різні речі, і графік, який непомітно замінює одну іншу, може вводити в оману, навіть якщо його основна арифметика правильна.
Друга складність пов'язана з тривалістю президентських адміністрацій, що порівнюються. 308 днів Обами накопичувалися протягом восьми років, тоді як 35 днів Трампа накопичувалися приблизно за 21 місяць. Після коригування на тривалість відповідних президентських термінів різниця стає менш разючою. Ці цифри відповідають приблизно 39 дням на рік за Обами, 21 дню за Байдена та 20 дням за другої адміністрації Трампа. Порівняння з Байденом, зокрема, стає майже нерозрізнимим за допомогою власної методології діаграми.
Також є щось виразно довільне у ставленні до 100 доларів як до магічної розділової лінії. Барель, що торгується за 99,90 долара, класифікується як успіх, тоді як барель, що торгується за 100,10 долара, класифікується як невдача. Графік ігнорує, наскільки ціни перевищують поріг, як довго вони залишаються трохи нижче нього та наскільки вони коливаються. Крім того, 100 доларів у 2008 році мали значно більшу купівельну спроможність, ніж 100 доларів у 2026 році. Без врахування інфляції порівняння, що охоплює майже два десятиліття, стає спотвореним за своєю суттю.
Скільки насправді платять американські автомобілісти
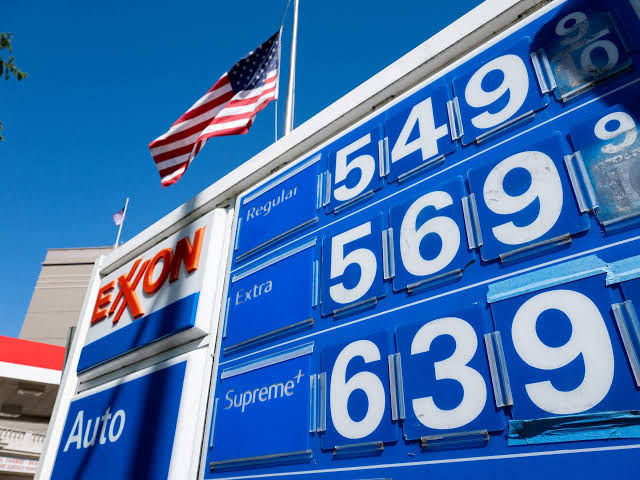
Найбільш переконливим доказом проти центрального значення графіка є вивчення цін, які американці фактично платять за бензин і дизельне паливо у листопаді 2026 року. Ці цифри розповідають дещо іншу історію, ніж обнадійливе враження, створене графіком.
За даними Управління енергетичної інформації США, середня національна роздрібна ціна звичайного бензину станом на 2 листопада 2026 року становила 4,153 долара за галон порівняно з приблизно 3,019 долара роком раніше. Це являє собою збільшення приблизно на 38 відсотків за дванадцять місяців. Ціни на дизельне паливо розповідають ще більш драматичну історію: середня національна ціна становила 6,292 долара за галон порівняно з приблизно 3,753 доларами роком раніше, що становить збільшення майже на 68 відсотків.
Це навряд чи не є незначним збільшенням. Автомобіліст, який регулярно купує 20 галонів бензину щотижня, зараз витрачає приблизно на 23 долари більше щотижня, ніж роком раніше. Для комерційних підприємств, що залежать від дизельного транспорту, додаткові витрати значно більші. Автомобільні перевізні компанії, сільськогосподарські підприємства, будівельні компанії та незалежні оператори доставки зіткнулися зі значним збільшенням своїх операційних витрат.
Наслідки виходять далеко за рамки заправних станцій. Дизельне паливо є важливим компонентом сучасної логістики, і зростання його ціни зрештою впливає на вартість майже всього, що перевозиться автомобільним транспортом. Розповсюдження продуктів харчування стає дорожчим, витрати на будівництво зростають, а сільськогосподарське виробництво стає менш прибутковим. Цей тиск поступово поширюється на ширшу економіку, сприяючи інфляції товарів і послуг, які можуть здаватися абсолютно не пов'язаними з нафтою.
Масштаби зростання особливо вражають, оскільки Дональд Трамп повернувся до влади в січні 2025 року, пообіцявши відновити енергетичне домінування Америки та знизити вартість життя. Протягом першого року його перебування на посаді ціни на бензин були порівняно помірними. За даними Управління енергетичної інформації, середня ціна звичайного бензину протягом 2025 року становила приблизно 3,10 долара за галон. Таким чином, подальше зростання протягом 2026 року являє собою суттєву зміну того, що спочатку здавалося сприятливою тенденцією.
Порівняння з адміністрацією Байдена також не обов'язково дає результати, про які свідчить діаграма соціальних мереж. Аналіз статистики Американської автомобільної асоціації, опублікований у жовтні 2026 року, показав, що середні ціни на бензин протягом другого терміну Трампа незначно перевищили середній показник за Байдена: 3,472 долара за галон проти 3,471 долара. Ціни на дизельне паливо перевищили середній показник часів Байдена значно суттєвіше, склавши в середньому 4,343 долара проти 4,078 долара за галон. Ці цифри є номінальними, а не скоригованими на інфляцію, і адміністрація Трампа все ще неповна, але вони мало підтверджують припущення, що ціни на пальне постійно нижчі за другого президентства Трампа.
Дійсно, якщо говорити саме про інфляцію цін на паливо, а не про абсолютний рівень цін, то зростання протягом 2026 року є одними з найважливіших подій в новітній історії американської енергетики. Можна обговорювати їхні причини та ступінь відповідальності президента, але неможливо достовірно назвати їх незначними.
Чому бензин був дорогим за Обами та Байдена
Тим не менш, діаграма визначає справжні історичні епізоди надзвичайно дорогої сирої нафти за часів адміністрацій демократів. Питання полягає в тому, чому ці епізоди відбувалися, і чи енергетична політика демократів дає задовільне пояснення.
Президентство Обами збіглося з тривалим періодом відносно високих міжнародних цін на нафту, особливо між 2011 і 2014 роками. Цей період настав після світової фінансової кризи 2008 року, коли попит на нафту впав, а ціни різко впали. Зі відновленням економічної активності міжнародний попит відродився, особливо в країнах, що розвиваються, таких як Китай та Індія. Політична нестабільність на Близькому Сході, включаючи наслідки Арабської весни та санкції, що впливають на експорт іранської нафти, створила додатковий тиск.
Однак припущення, що Обама особисто створив ці умови, важко підтримати. Ціни на нафту визначаються світовим ринком, на якому Сполучені Штати є важливим учасником, але далеко не єдиним визначальним актором. Під час президентства Обами видобуток сланцевої нафти в Америці різко зріс, перетворивши Сполучені Штати на дедалі важливішого виробника. Технологічні та комерційні основи цього розширення закладалися протягом багатьох років, але його наслідки стали особливо очевидними за часів його адміністрації.
До кінця 2014 року зростання виробництва в Америці сприяло формуванню світового профіциту нафти. Саудівська Аравія та інші великі виробники відмовилися скорочувати виробництво, достатнє для підтримки високих цін, і ціни на сиру нафту різко впали. На момент, коли Обама залишив посаду, ринок нафти зазнав структурної трансформації, яка допомогла створити умови для відносно недорогого бензину протягом першого терміну Трампа.
Тому було б оманливо пояснювати попередні високі ціни Обами виключно ворожістю демократів до викопного палива, тоді як наступні низькі ціни Трампа повністю пояснювалися ентузіазмом республіканців щодо буріння. Обидві адміністрації успадкували економічні умови, створені інвестиційними рішеннями, технологічним розвитком та міжнародними ринковими силами, які значно передували їхнім відповідним президентствам.
Президентство Байдена демонструє іншу історичну картину. Протягом 2021 року попит на нафту швидко відновився після надзвичайного скорочення, пов'язаного з пандемією COVID-19. Ланцюжки поставок були порушені, видобуток нафти скоротився, а нафтопереробні потужності ледве справлялися зі швидким відновленням споживання. Це поєднання створило тиск на зростання цін на енергоносії ще до того, як Росія розпочала повномасштабне вторгнення в Україну в лютому 2022 року.
Це вторгнення спричинило додатковий і серйозний міжнародний енергетичний шок. Росія була одним з найбільших у світі експортерів нафтопродуктів, а запровадження західних санкцій у поєднанні з комерційною невизначеністю щодо експорту російських енергоносіїв сприяло зростанню світових цін. Американські ціни на бензин ненадовго перевищили 5 доларів за галон у червні 2022 року, хоча цей пік згодом спав. Середньорічна ціна звичайного бензину впала приблизно з 3,95 доларів у 2022 році до 3,52 доларів у 2023 році та 3,30 доларів у 2024 році.
Внутрішня енергетична політика Байдена, безумовно, була предметом критики. Екологічні пріоритети його адміністрації, обмеження, що стосуються окремих федеральних земель, та періодична невизначеність щодо майбутнього американської нафтової промисловості, можливо, перешкоджали деяким інвестиціям у маржі. Однак видобуток нафти залежить від інвестиційних рішень, що приймаються протягом багатьох років, і американські виробники продовжували розширювати виробництво під час його президентства.
Більш суттєве пояснення цінового шоку 2022 року полягає у взаємодії між відновленням після пандемії та вторгненням Росії в Україну. Звинувачувати у всьому зростанні особу американського президента означало б неправильно зрозуміти міжнародний характер енергетичних ринків.
Неприємні наслідки війни з Іраном
Найважливішою подією для розуміння цін на пальне в Америці у 2026 році є війна між Сполученими Штатами, Ізраїлем та Іраном. Військові операції, що розпочалися 28 лютого, призвели до серйозних перебоїв у постачанні нафти через Ормузьку протоку, один із стратегічно найважливіших морських шляхів світу.
До конфлікту приблизно п'ята частина світових поставок нафти і газу проходила через протоку. Навіть часткові перебої в цій торгівлі створюють потужні стимули для трейдерів, нафтопереробних заводів та урядів накопичувати запаси, купувати альтернативні товари та сплачувати додаткові премії для страхування поставок. Результатом є зростання цін на всьому міжнародному нафтовому ринку, незалежно від того, чи збільшується внутрішнє виробництво в Америці.
Цей розвиток подій вносить політичну іронію в аргументацію, висунуту на діаграмі. Адміністрація Байдена зіткнулася з енергетичним шоком, що виник значною мірою через рішення Росії вторгнутися в Україну. Друга адміністрація Трампа зіткнулася з енергетичним шоком, що значною мірою виник через військовий конфлікт, у якому самі Сполучені Штати вирішили взяти участь як головна воюючи сторона.
Це не доводить, що американське військове втручання було невиправданим. Уряди іноді проводять військові операції зі стратегічних або безпекових міркувань, які вони вважають важливішими за безпосередні економічні наслідки. Тим не менш, це ускладнює визначення відповідальності для тих, хто схильний приписувати Трампу кожне зниження цін на енергоносії, а його попередників-демократів – кожне їх підвищення.
Американські військові дії проти Ірану були політичним та стратегічним рішенням, прийнятим адміністрацією Трампа. Наслідки для морської безпеки, міжнародних поставок нафти та світових цін на енергоносії були передбачуваними ризиками, пов'язаними з цим рішенням, навіть якщо їхні точні масштаби були невідомими. Економічні потрясіння, що виникли в результаті цього, не можна просто виключити з оцінки енергетичного стану адміністрації.
У прогнозі Управління енергетичної інформації за жовтень 2026 року повідомлялося, що середні роздрібні ціни на бензин в Америці у вересні становили 4,35 долара за галон, тоді як середні ціни на дизельне паливо – 6,29 долара. Агентство пояснює це зростання вищими цінами на сиру нафту та ширшими маржами переробки. Агентство також очікувало, що ціни на дизельне паливо залишатимуться підвищеними, оскільки міжнародні обмеження поставок продовжують впливати на наявні запаси.
Варто наголосити ще на одній відмінності. Трамп часто стверджував, що енергетична незалежність Америки захищає Сполучені Штати від міжнародної нестабільності. Є значна частка правди в твердженні, що внутрішнє виробництво зміцнює національну економічну стійкість. Країна, яка виробляє значну кількість власної нафти, менш вразлива до прямого дефіциту поставок, ніж та, яка повністю залежить від імпортованої нафти.
Однак, енергетична незалежність не обов'язково означає цінову незалежність. Американські виробники продають нафту на світовому ринку, і вони мають комерційні стимули реагувати на міжнародні ціни. Якщо міжнародна криза суттєво збільшить вартість сирої нафти, американські виробники можуть отримати вигоду від цього зростання, навіть якщо американські автомобілісти страждають від її наслідків.
Таким чином, існування великих внутрішніх запасів нафти не може гарантувати дешевий бензин. Дійсно, за певних обставин геополітична нестабільність може одночасно збагачувати американських виробників нафти та збіднювати американських споживачів.
Особлива проблема дизельного палива
Дизельне паливо заслуговує на особливу увагу, оскільки його економічне значення часто недооцінюється в політичних суперечках, де домінує ціна на звичайний бензин.
Бензин в основному асоціюється з приватним транспортом, хоча його також використовують у комерційних цілях. Дизельне паливо забезпечує роботу значної частини важкої транспортної інфраструктури, від якої залежить американська економіка. Воно є важливим для сільського господарства, розподілу вантажів, будівельної техніки та численних промислових видів діяльності. Коли дизельне паливо стає значно дорожчим, наслідки поширюються на весь ланцюг поставок.
Крім того, ринок дизельного палива не ідентичний ринку бензину. Дизельне паливо конкурує з мазутом та авіаційним паливом за певні фракції сирої нафти, що виробляється під час переробки. Тому перебої з міжнародними поставками цих продуктів можуть призвести до надзвичайного зростання цін, навіть коли ціна на сиру нафту виглядає порівняно стабільною.
Близькосхідний конфлікт 2026 року спричинив саме ці труднощі. Перебої з міжнародними поставками нафтопродуктів у поєднанні з обмеженими запасами та підвищеним попитом на альтернативні постачання створили особливо сильний тиск на ринки дизельного палива.
Це допомагає пояснити, чому ціни на дизельне паливо в Америці протягом 2026 року зростали значно швидше, ніж ціни на бензин. Це зростання не є просто політичним збентеженням для адміністрації, яка обіцяє недорогу енергію. Це потенційно значне джерело ширшої економічної інфляції, оскільки транспортні витрати впливають на ціни багатьох інших товарів.
Таким чином, уряд, який прагне знизити інфляцію, має підстави приділяти дизельному паливу щонайменше стільки ж уваги, скільки й звичайному бензину. Дійсно, різке зростання цін на дизельне паливо може зрештою мати більше значення для економіки в цілому, ніж помітні ціни біля приміських автозаправних станцій.
А як щодо цін, скоригованих з урахуванням інфляції?
Однак, у вищенаведеному аналізі є важливе застереження. Порівняння цін на паливо за різні президентські терміни без врахування інфляції може перебільшити очевидний тягар, що накладається на новіші ціни.
За долар у 2026 році можна купити значно менше, ніж за долар у 2008 чи 2012 роках. Отже, американський автомобіліст, який платив 4 долари за галон бензину у 2012 році, жертвував більшою купівельною спроможністю, ніж автомобіліст, який платив таку ж номінальну суму у 2026 році.
Порівняння з урахуванням інфляції показує, що період з 2011 по 2014 рік був особливо дорогим для американських автомобілістів. Номінальна середньорічна ціна на бензин, що становила приблизно 3,62 долара США у 2012 році, свідчила про значно вищу купівельну спроможність того часу. Дійсно, деякі аналізи показують, що 2012 рік був вищим за 2022 рік, якщо порівнювати середньорічні показники з урахуванням інфляції.
Це надає певної обґрунтованості твердженню, що бензин був дорогим за часів Обами. Це також ілюструє, чому порівняння, обмежені номінальними цінами, можуть вводити в оману у зворотному напрямку: вони можуть зробити сьогоднішні ціни вищими, ніж попередні ціни, які накладали більший тягар на купівельну спроможність домогосподарств.
Ще більш показовим показником є частка доходу, необхідного для придбання певної кількості палива. Доходи американців загалом зростали з часом, хоча й нерівномірно в різних професіях та регіонах. Автомобіліст, який заробляє значно більше в номінальному вираженні, може вважати галон бензину вартістю 4 долари менш обтяжливим, ніж попереднє покоління вважало галон вартістю 3 долари.
За цим показником твердження про те, що американці зазнають безпрецедентних витрат на пальне за часів Трампа, також можна спростувати. Аналіз урядових даних показує, що на купівлю бензину пішла більша частка доходу населення протягом більшої частини президентства Обами та значної частини президентства Байдена, ніж у другому кварталі 2026 року. Однак це порівняння не відображає повного впливу поновленого зростання цін у другій половині 2026 року.
Таким чином, існує законне розмежування між економічним тягарем, пов'язаним з цінами на паливо, та їх номінальною грошовою вартістю. Однак це не рятує графіку соціальних мереж. Швидше, це демонструє, що для належної оцінки потрібні кілька різних показників, включаючи ціни, скориговані на інфляцію, доходи домогосподарств, періоди стійкого зростання цін та відносну вартість різних нафтопродуктів.
Жоден з них не може бути задовільно представлений шляхом підрахунку кількості випадків, коли один конкретний еталон сирої нафти перетинав довільний поріг.
Яким насправді впливом володіє американський президент?
Глибша проблема цієї діаграми полягає в її імпліцитній теорії економічної влади президента. Американські президенти, безсумнівно, мають суттєвий вплив на внутрішню енергетичну політику. Вони можуть регулювати доступ до федеральних земель, впливати на екологічні стандарти, схвалювати або перешкоджати інфраструктурним проектам, запроваджувати санкції, вести переговори щодо міжнародних угод та встановлювати ширші політичні рамки, в яких інвестують нафтові компанії.
Однак вони не можуть просто контролювати міжнародну ціну на нафту. Нафта – це товар, що торгується на міжнародному рівні, ціна якого відображає складну взаємодію між виробництвом, споживанням, запасами, транспортними витратами, фінансовими спекуляціями та геополітичною невизначеністю. Рішення Саудівської Аравії, Росії, Китаю та інших великих виробників і споживачів можуть мати таке ж значення, як і рішення, прийняті у Вашингтоні.
Економічні наслідки президентських рішень також не обов'язково є негайними. Збільшення внутрішнього видобутку нафти вимагає розвідки, буріння, трубопроводів, фінансування та переробної інфраструктури. Президент, який заохочує інвестиції, може не побачити всіх переваг під час свого правління, тоді як його наступник може успадкувати переваги попередньої політики.
Зворотне також вірне. Уряди можуть перешкоджати довгостроковим інвестиціям, не впливаючи негайно на поточні постачання, створюючи тим самим проблеми, які виникають лише через роки. І навпаки, президент може отримати політичну вигоду від низьких цін на енергоносії, що є результатом слабкого міжнародного попиту, а не від особливо успішного управління внутрішньою економікою.
Перше президентство Трампа є корисним прикладом. Протягом 2020 року пандемія COVID-19 спустошила міжнародний попит на нафту. Ф'ючерси на американську нафту ненадовго торгувалися за негативними цінами, оскільки потужності для зберігання стали обмеженими, а учасники ринку відчайдушно намагалися уникнути фізичних поставок. Бензин став надзвичайно дешевим, але це навряд чи свідчило про процвітання економіки. Це було наслідком катастрофічного обвалу економічної активності.
Дійсно, одні з найнижчих цін на нафту в сучасній історії супроводжували деякі з найжорстокіших економічних криз. Дешева нафта не є автоматичним свідченням компетентного управління економікою, так само як дорога нафта не завжди є свідченням некомпетентності.
Одна з фундаментальних слабкостей сучасної політичної аргументації полягає в її схильності перетворювати статистичні кореляції на твердження про причинно-наслідковий зв'язок. Якщо ціни на бензин зростають за часів адміністрації демократів, це зростання пояснюється політикою демократів. Якщо ціни падають за часів адміністрації республіканців, то саме республіканці вважають, що покращення сталося. Таке міркування може бути емоційно задовільним, але воно не є серйозним економічним аналізом.
Політична спокуса простих чисел
Ця діаграма ілюструє ширше явище в сучасних політичних комунікаціях: заміну складних економічних відносин візуально привабливими порівняннями, які передають висновок переконливіше, ніж того вимагають основні докази.
Його цифри можуть бути точними в межах вузько визначених параметрів, хоча окремі підрахунки не були незалежно реконструйовані тут з повного щоденного ряду цін. Однак, навіть якщо кожне число правильне, політичний висновок не випливає. У цифрах порівнюються адміністрації різної тривалості, використовується фіксований номінальний поріг протягом майже двох десятиліть і вимірюється сира нафта, а не роздрібні ціни, які головним чином стосуються споживачів.
Вони також ігнорують серйозність зростання цін, купівельну спроможність грошей, міжнародні обставини, що впливають на ринки нафти, та різницю між цінами на бензин і дизельне паливо. Результатом є не обов'язково хибна статистика, а щось потенційно більш підступне: правдива статистика, яка використовується для стимулювання недостатньо обґрунтованого висновку.
Це навряд чи можна назвати практикою, обмеженою лише прихильниками Дональда Трампа. Політики-демократи однаково охоче приписують собі сприятливі економічні події, водночас приписуючи несприятливі своїм попередникам або обставинам, які вони не контролюють. Політичні суперечки завжди передбачали вибіркове представлення інформації, а поява статистичної графіки, якою можна миттєво ділитися, лише зробила цю практику ефективнішою.
Найефективніша оманлива статистика часто не є вигаданою. Це ретельно відібрані фрагменти реальності, з яких видалено незручний контекст. Графік може бути математично точним, водночас інтелектуально нечесним, так само як політична промова може містити лише індивідуально виправдані твердження, проте передаючи фундаментально спотворене тлумачення подій.
Вердикт щодо енергетичного послужного списку Трампа
Докази, доступні станом на листопад 2026 року, підтверджують кілька висновків, жоден з яких не можна звести до спрощеного протистояння між президентами-республіканцями та демократами.
Бензин і дизельне паливо були надзвичайно дорогими у важливі періоди адміністрацій Обами та Байдена. Деякі з цих епізодів, особливо за часів Обами, наклали на американських автомобілістів більший тягар з урахуванням інфляції, ніж можна було б припустити за сучасними номінальними цінами. Перша адміністрація Трампа справді збіглася з порівняно недорогим паливом, хоча міжнародні ринкові умови та надзвичайні економічні потрясіння 2020 року значною мірою пояснюють цей досвід.
Друга адміністрація Трампа розпочала з порівняно помірних цін на енергоносії, але ситуація різко змінилася після початку війни з Іраном у лютому 2026 року. Ціни на бензин суттєво зросли, тоді як ціни на дизельне паливо зросли ще більше. На початок листопада американські автомобілісти платили майже на 38 відсотків більше за звичайний бензин, ніж роком раніше, тоді як споживачі дизельного палива платили майже на 68 відсотків більше.
Це зростання не можна обґрунтовано назвати незначним. Його також не можна пояснити виключно внутрішньою енергетичною політикою адміністрації Трампа. Воно виникає внаслідок поєднання геополітичного конфлікту, перебоїв у міжнародних поставках, обмежень нафтопереробки та комерційних реакцій на невизначеність. Тим не менш, оскільки Сполучені Штати безпосередньо залучені в іранський конфлікт, адміністрація не може повністю дистанціюватися від економічних наслідків власних рішень у зовнішній політиці.
Таким чином, оригінальна діаграма встановлює щось значно вужче, ніж, здається, уявляють її прихильники. Вона свідчить про те, що американська сира нафта провела менше днів вище фіксованого номінального порогу під час президентства Трампа, ніж за часів деяких попередніх адміністрацій. Вона не доводить, що бензин і дизельне паливо були постійно дешевшими за часів Трампа, що він керував цінами на енергоносії ефективніше, ніж його попередники-демократи, або що американські споживачі були захищені від сильної інфляції енергетичних цін.
Ширший урок полягає в тому, що ціни на енергоносії визначаються силами, значно складнішими, ніж політична приналежність мешканця Білого дому. Американські президенти впливають на ці сили, іноді суттєво, але вони не можуть скасувати закони попиту та пропозиції, повністю ізолювати свої економіки від міжнародних конфліктів або гарантувати, що надлишок внутрішньої нафти перетвориться на недороге паливо.
Для європейської аудиторії, звичної до економічних наслідків війни Росії проти України, це має бути особливо очевидним. Ціни на енергоносії невіддільні від геополітики, військової стратегії та міжнародної взаємозалежності. Ті самі сили, які порушили роботу європейських енергетичних ринків з лютого 2022 року, тепер взаємодіють із відновленою нестабільністю на Близькому Сході, створюючи суттєві витрати для американських домогосподарств.
Остання іронія полягає в тому, що президент, який значною мірою будував свою політичну ідентичність навколо обіцянки недорогої американської енергії, тепер стикається саме з тією міжнародною вразливістю, яку мала подолати його риторика про енергетичне домінування. Сполучені Штати можуть володіти надзвичайними нафтовими ресурсами, але вони залишаються учасником світової економіки, ціни на яку не можуть диктуватися з Вашингтона.
А закони економіки, на відміну від американського електорату, абсолютно байдужі до особистості президента.


